


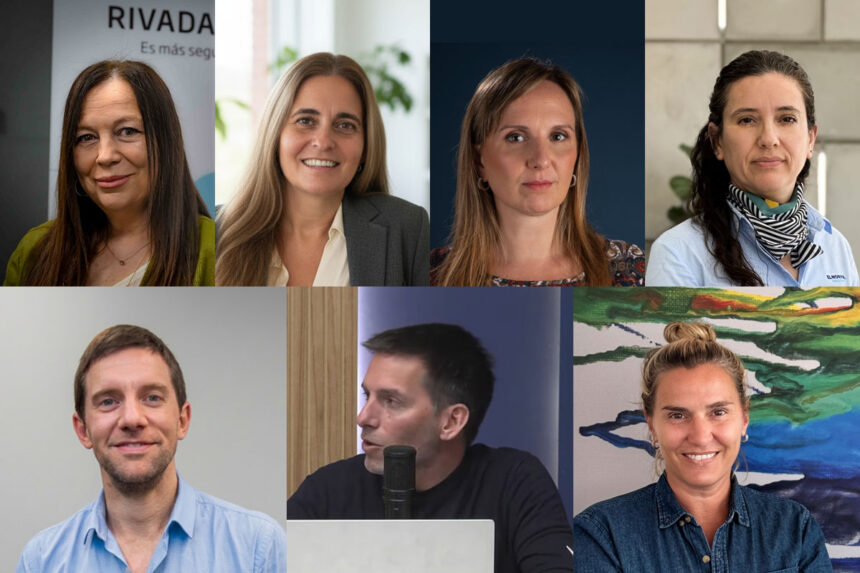
Daniela Beliera (Aon), Sandra Galletti (La Equitativa), Marcela Reniero, Andrea Udrizard y Marcos Seyler (RUS), Álvaro Damián Manzo (S&C Broker de Seguros), Facundo José Balangero (AOSS), Guadalupe Villar (El Norte Seguros) y Roxana Reynoso (Rivadavia Seguros) analizan cómo el ramo se reconfigura frente a la retracción de la obra pública. El avance de los contratos privados, la minería y los hidrocarburos abre nuevas oportunidades, pero también exige mayor especialización, suscripción a medida y un rol más activo del Productor Asesor.
Durante años, el seguro de caución estuvo estrechamente ligado al pulso de la obra pública: cada licitación generaba nuevas garantías y cada freno estatal se sentía de inmediato en el ramo. Ese esquema cambió. La menor inversión pública obligó a aseguradoras, brokers y Productores Asesores a buscar nuevos negocios y a revisar sus estrategias de suscripción.
La obra privada, las garantías de alquiler y los proyectos vinculados con minería, petróleo y gas aparecen hoy como los principales motores de diversificación. Vaca Muerta, el desarrollo minero y los proyectos alcanzados por el Régimen de Incentivo para Grandes Inversiones (RIGI) amplían la demanda en toda la cadena de proveedores. Al mismo tiempo, el paso de contratos públicos a privados introduce cláusulas menos estandarizadas, mayores exigencias jurídicas y un análisis más profundo del tomador y del beneficiario.
Las voces consultadas coinciden en que el mercado no se achicó simplemente: se está transformando. El desafío es acompañar esa transición sin perder disciplina técnica, mejorar la lectura del riesgo y convertir la caución en una herramienta más conocida por empresas que todavía la asocian casi exclusivamente a la obra pública.
El impacto de la retracción de la obra pública
Daniela Beliera, Broking Leader para Argentina, Paraguay y Bolivia en Aon, describió una caída clara en la demanda de garantías vinculadas con la obra pública nacional. «La demanda de garantías vinculadas a obra pública a nivel nacional ha decrecido significativamente», señaló. A nivel provincial y municipal, agregó, sigue existiendo actividad, aunque con contratos de menor escala y por debajo de los niveles de otros períodos.
«Tanto en Minería como en Oil & Gas observamos un crecimiento sostenido de la demanda de garantías en los últimos años, con perspectivas favorables a corto y mediano plazo»
(Daniela Beliera, Aon)
Para Beliera, el efecto no se limita al contratista principal. La menor ejecución de proyectos también reduce la necesidad de garantías de subcontratistas, proveedores de materiales, servicios y mano de obra, lo que multiplica el impacto sobre toda la cadena.
Sandra Galletti, Jefa de Seguros de Caución de La Equitativa, coincidió con ese diagnóstico: «La menor actividad de obra pública redujo la demanda de algunas garantías tradicionales». En una compañía multirramo, explicó, la estrategia pasa por acompañar oportunidades tanto en el ámbito público como privado y sostener una mirada flexible sobre los negocios que van apareciendo.
«La menor actividad de obra pública redujo la demanda de algunas garantías tradicionales»
(Sandra Galletti, La Equitativa)
Desde Río Uruguay Seguros, Marcela Reniero, Andrea Udrizard y Marcos Seyler del Equipo de Caución y el Área Técnica aportaron datos para dimensionar el cambio. Según indicaron, el presupuesto de obra pública para 2026 se mantuvo en torno al 0,4% del PBI, pero la ejecución efectiva del gasto mostró una fuerte contracción durante el año. Frente a ese escenario, parte de los proyectos encontró vías alternativas de financiamiento, con mayor participación privada, capitales vinculados a recursos estratégicos y gobiernos provinciales y municipales.
«Hay un incremento en la demanda de pólizas destinadas a garantizar obras de infraestructura, indispensables para la exploración y el desarrollo de nuevos proyectos»
(Marcela Reniero, Andrea Udrizard y Marcos Seyler, RUS)
En el caso de RUS, explicaron, «la demanda de pólizas de garantía de contratistas se ha mantenido estable», con niveles similares en cantidad de emisiones y volumen de primas. Ese dato refleja que la caída de la obra pública nacional no se tradujo de manera lineal en una retracción equivalente para toda la cartera.
El equipo de RUS precisó además que la continuidad de proyectos con financiamiento alternativo permitió sostener movimiento en contratos que, aun vinculados a infraestructura, ya no dependen exclusivamente del presupuesto nacional. Provincias, municipios y capital privado pasaron a ocupar un lugar más visible como comitentes o financiadores. Para el ramo, esa dispersión obliga a mirar menos el origen formal del proyecto y más su estructura contractual, su fuente de repago y la fortaleza de los participantes.
Álvaro Damián Manzo, CEO de S&C Broker de Seguros, puso el foco en el cambio de dinámica. Durante años, explicó, cada licitación y cada adjudicación de obra pública generaba pólizas. Con menos proyectos nuevos, una parte importante del trabajo pasó a concentrarse en obras demoradas o paralizadas que necesitan extensiones o actualizaciones de garantías. «El mercado no desaparece, se está transformando, y los que trabajamos en esto tenemos que adaptarnos a ese cambio», resumió.
«El mercado no desaparece, se está transformando, y los que trabajamos en esto tenemos que adaptarnos a ese cambio»
(Álvaro Damián Manzo, S&C Broker de Seguros)
Facundo José Balangero, responsable de la mesa de comunicación de AOSS, señaló que los contratos de servicios y suministros para el sector público y la continuidad de proyectos provinciales y municipales compensaron parcialmente la caída. Al mismo tiempo, energía, minería, petróleo y gas comenzaron a ocupar un lugar mayor en la demanda, obligando a aseguradoras y PAS a adecuar estrategias comerciales y de suscripción.
«Más que la creación de nuevos productos, la innovación está dada por la capacidad de adaptar las coberturas existentes a contratos cada vez más complejos»
(Facundo José Balangero, AOSS)
Guadalupe Villar, responsable de Caución de El Norte Seguros, calificó el impacto como «innegable». Describió contratos en ejecución que quedaron suspendidos y obras adjudicadas que no llegaron a comenzar. Frente a ese escenario, la compañía recalibró su estrategia hacia riesgos no tradicionales, garantías de alquiler comercial, judiciales y negocios corporativos, con el objetivo de diversificar una cartera históricamente muy expuesta a la obra pública.
«Estamos convencidos de que nuestro principal diferencial competitivo radica en el expertise, la experiencia y el conocimiento técnico de nuestro equipo»
(Guadalupe Villar, El Norte Seguros)
Finalmente, Roxana Reynoso, Gerente de Planificación y Desarrollo Comercial de Rivadavia Seguros, coincidió en la reconfiguración del ramo. La menor demanda tradicional convive, sostuvo, con una mayor presencia de garantías entre privados, construcción privada y sectores que concentran inversión, como minería, energía, petróleo y gas. También crecieron las garantías de alquiler. En Rivadavia, agregó, el objetivo es ampliar el desarrollo sin resignar una suscripción responsable y un análisis cuidadoso del riesgo.
Esta diversificación también modifica la composición de las carteras. Las garantías de alquiler, los contratos corporativos y los negocios privados tienen montos, plazos y comportamientos diferentes de los que históricamente dominaban en obra pública. Para las compañías, el desafío consiste en ganar volumen sin concentrarse excesivamente en un solo sector o grupo económico y en sostener límites de exposición coherentes con su patrimonio y reaseguro.
«Entendemos que la gestión de la siniestralidad comienza en la suscripción»
(Roxana Reynoso, Rivadavia Seguros)
Reynoso también remarcó que la transformación no implica abandonar los negocios tradicionales, sino ampliar el abanico con una suscripción selectiva. La compañía partió de una cartera acotada y busca aumentar volumen sin relajar los criterios técnicos. Esa lógica resume uno de los equilibrios que atraviesan hoy al mercado: crecer en segmentos nuevos, pero sin trasladar a la cartera una exposición que después comprometa el resultado.
Contratos menos estandarizados y más análisis en privados
La migración hacia negocios privados abre oportunidades, pero cambia de manera sustancial el trabajo técnico. Los contratos dejan de tener la homogeneidad habitual de muchos pliegos estatales y cada operación exige entender con precisión qué obligación se garantiza, quién es el beneficiario y qué capacidad tiene el tomador para cumplir.
Galletti fue directa: «Vemos una mayor participación de negocios privados». Esa realidad, explicó, exige revisar cada operación en particular. La situación financiera del cliente sigue siendo central, pero ya no alcanza: también hay que comprender la obligación garantizada, el contrato que le da origen y la capacidad real de cumplimiento.
Desde RUS, Reniero, Udrizard y Seyler destacaron especialmente la subcontratación en grandes proyectos. Esa estructura, cada vez más frecuente, funciona como puente con el sector privado y obliga a diseñar esquemas a medida. Los clausulados son analizados por los equipos Técnico y Legal y la compañía reforzó su contrato de reaseguro para el período junio de 2026-junio de 2027, buscando mayor capacidad para operaciones de escala.
Manzo describió el cambio desde el trabajo cotidiano con constructoras que antes dependían casi exclusivamente del Estado. «En la obra pública las reglas venían más o menos dadas, mientras que, entre privados, en cambio, cada contrato es un mundo», señaló. Muchas veces, sostuvo, ni el cliente ni el comitente tienen claro qué garantía necesitan, y allí aparece una oportunidad concreta para el productor.
Su rol, agregó, ya no se limita a conseguir la póliza. El PAS puede explicar qué obligación se está garantizando, detectar cláusulas que generen problemas posteriores y trabajar con las partes para acordar un texto viable. Esa intervención transforma al productor en un asesor que participa antes de la emisión y aporta valor a la estructura contractual.
Balangero también advirtió una mayor complejidad jurídica. En la obra pública existe un marco relativamente homogéneo y un comitente cuya capacidad suele ser conocida. En las operaciones privadas, en cambio, resulta necesario analizar en profundidad tanto al tomador como al beneficiario y revisar cláusulas de responsabilidad, penalidades y mecanismos de resolución de conflictos. Ese proceso, explicó, impulsa una mayor especialización de aseguradoras y Productores Asesores.
El cambio también modifica los tiempos comerciales. En operaciones privadas, la negociación de cláusulas puede requerir varias idas y vueltas entre tomador, beneficiario, broker, Productor, aseguradora y reasegurador. La rapidez sigue siendo un atributo valorado, pero no puede lograrse a costa de aceptar obligaciones que excedan la capacidad de la póliza o que resulten incompatibles con la normativa local. Por eso, la especialización jurídica y técnica gana peso dentro de los equipos de Caución.
«El rol de los brokers y productores es fundamental, no sólo en la obtención de las garantías sino, especialmente, en el asesoramiento previo a la firma de los contratos»
(Daniela Beliera, Aon)
En ese contexto, la relación entre áreas comerciales, técnicas y legales se vuelve más estrecha. El Productor puede detectar la oportunidad y conocer al cliente, pero la viabilidad final depende de que la obligación sea asegurable y de que exista capacidad suficiente. El trabajo coordinado entre PAS, suscriptor, abogado y reasegurador gana así importancia frente a operaciones que ya no pueden resolverse con condiciones estándar.
Villar detalló que El Norte trabaja sobre tres ejes: flexibilidad controlada, asesoramiento continuo y evaluación rigurosa. La compañía busca adaptar sus pautas a las necesidades del mercado sin deteriorar la calidad de cartera, sostener apoyo técnico a Productores y clientes y mantener un análisis profundo de cada proyecto.
Reynoso coincidió en la necesidad de conocer mejor al tomador. El análisis incluye situación económica y financiera, antecedentes, trayectoria, experiencia, respaldo patrimonial, contragarantías y evolución del cumplimiento. A eso se suma el seguimiento de la acumulación de garantías cuando un cliente comienza a concentrar exposiciones dentro de la compañía.
Beliera agregó una dificultad que gana peso en operaciones de mayor escala: la incorporación de modelos contractuales internacionales. Algunas exigencias utilizadas en otras geografías no son necesariamente compatibles con la normativa argentina o con los contratos de reaseguro locales. Esa tensión exige más tiempo de análisis, negociación y adaptación antes de poder emitir una garantía.
En la práctica, esto supone revisar con anticipación penalidades, extensiones de vigencia, obligaciones accesorias, mecanismos de ejecución y condiciones exigidas por matrices extranjeras. Cuanto antes participa el especialista en caución, mayor es la posibilidad de ajustar el contrato antes de que quede firmado. Esa intervención temprana puede evitar que, al momento de emitir, la empresa descubra que la garantía pedida no es asegurable en los términos originalmente pactados.
Siniestralidad: datos, alertas y criterio del suscriptor
La transformación del ramo también alcanza al análisis crediticio y al seguimiento de los riesgos. En este punto conviven herramientas de inteligencia artificial, sistemas de alertas tempranas y modelos de datos con una idea compartida: la tecnología puede acelerar y enriquecer la decisión, pero no reemplaza el criterio técnico del suscriptor.
«El productor tiene un papel fundamental para acercar la caución a empresas que todavía la relacionan principalmente con la obra pública»
(Sandra Galletti, La Equitativa)
RUS explicó que utiliza herramientas de Inteligencia Artificial para evaluar la situación económica y financiera de los tomadores, complementadas con plataformas de verificación de cumplimiento y circuitos de alertas tempranas. El objetivo es detectar irregularidades con anticipación, tomar medidas correctivas y reducir exposición.
En ese esquema, la tecnología funciona sobre todo como una capa de apoyo para priorizar casos y detectar señales que, de otro modo, podrían aparecer tarde. La decisión final sigue requiriendo contexto: no es lo mismo una caída transitoria de actividad en una empresa con contratos firmes y respaldo patrimonial que el mismo indicador en un tomador con alta concentración de deuda y compromisos simultáneos. La lectura combinada de información cuantitativa y conocimiento del negocio es la que termina definiendo la calidad de la suscripción.
Balangero describió un esquema apoyado en balances, flujo de fondos, comportamiento crediticio, endeudamiento bancario y comercial, antecedentes y concentración por sector. A eso se suman alertas sobre deterioros patrimoniales, caídas abruptas de actividad, litigiosidad o rechazos crediticios. Para AOSS, remarcó, la información adicional que puede aportar el Productor Asesor sigue siendo fundamental para completar la lectura del riesgo.
El monitoreo, además, deja de ser una fotografía tomada al inicio de la relación. La tendencia es seguir la evolución del tomador durante toda la vigencia de los contratos, especialmente cuando acumula garantías o participa de proyectos de mayor escala. Cambios abruptos en facturación, litigiosidad, comportamiento crediticio o endeudamiento pueden modificar rápidamente un riesgo que, al momento de suscribirse, parecía sólido.
Villar relativizó el peso de la tecnología frente al criterio del suscriptor. Los modelos analíticos aportan información base y optimizan tiempos, explicó, pero la decisión exige interpretar el contexto particular de cada cliente. «Estamos convencidos de que nuestro principal diferencial competitivo radica en el expertise, la experiencia y el conocimiento técnico de nuestro equipo», sostuvo.
Reynoso coincidió con esa lógica. «Entendemos que la gestión de la siniestralidad comienza en la suscripción», sostuvo. Rivadavia mantiene una política de análisis individual y seguimiento de la evolución económico-financiera, nivel de compromisos, concentración de garantías y cualquier señal que pueda afectar la capacidad futura de cumplimiento.
«Los PAS tienen un rol clave en la difusión de la cultura de las garantías, especialmente ante las PyMES»
(Marcela Reniero, Andrea Udrizard y Marcos Seyler, RUS)
Galletti resumió el enfoque de La Equitativa en una suscripción prudente y en el conocimiento del cliente: situación financiera, antecedentes, experiencia y compromisos asumidos. El uso de la información, agregó, debe permitir detectar señales de riesgo antes de que se conviertan en un incumplimiento.
En ese punto aparece una diferencia importante frente a otros ramos: la caución no cubre un hecho aleatorio del mismo modo que un seguro patrimonial tradicional, sino el eventual incumplimiento de una obligación contractual. Por eso, la lectura de la capacidad económica y financiera del tomador, la calidad del contrato y la evolución del negocio son elementos centrales para anticipar la siniestralidad.
La prevención empieza antes del siniestro
En caución, la posibilidad de recuperar lo pagado está directamente vinculada con las decisiones tomadas al inicio de la relación. La calidad de las contragarantías, su ejecutabilidad y el seguimiento del tomador son tan relevantes como la gestión posterior al siniestro.
Balangero explicó que la gestión formal del recupero corresponde a la aseguradora, aunque el PAS puede colaborar en el vínculo con el cliente y en la búsqueda de alternativas. El proceso comienza con una revisión del expediente y de los respaldos disponibles -avales, fianzas o compromisos patrimoniales-, priorizando cuando es posible soluciones consensuadas que eviten el costo y la demora de la vía judicial.
El problema, advirtió, es que muchos incumplimientos aparecen cuando el tomador ya atraviesa un deterioro financiero importante. Por eso, la calidad de las contragarantías al momento de la suscripción y el monitoreo permanente continúan siendo factores críticos para preservar la capacidad de recupero.
La preferencia del mercado es resolver primero por vía negociada. La judicialización extiende plazos y eleva costos, mientras que un acuerdo temprano puede preservar parte de la relación comercial y mejorar las posibilidades de recuperación. Sin embargo, esa alternativa depende de que todavía exista capacidad económica del tomador y de que los respaldos hayan sido correctamente instrumentados desde el inicio.
Desde RUS señalaron que, ante un siniestro, los equipos Legal y Técnico activan un procedimiento que puede incluir intimaciones al obligado principal, negociaciones y ejecución de contragarantías. Los plazos judiciales y la volatilidad económica son dos de los factores que más pueden extender o complejizar el proceso.
Las contragarantías pueden incluir avales, fianzas, convenios de responsabilidad u otros compromisos patrimoniales, según la magnitud y características de la operación. El desafío no es solo reunir documentación, sino determinar si esos respaldos serán efectivamente ejecutables llegado el caso. Una garantía formalmente existente, pero de difícil realización, ofrece una protección limitada cuando el tomador ya atraviesa problemas financieros.
Galletti lo resumió en una frase: «El recupero empieza desde una buena suscripción y una adecuada instrumentación de las contragarantías». Reynoso coincidió en que no basta con contar con respaldos: es necesario evaluar su consistencia real, especialmente en operaciones de mayor envergadura.
Villar sostuvo que la gestión debe pensarse con un criterio preventivo. La efectividad del recupero se define en gran medida al momento de la emisión, con un andamiaje legal sólido y contragarantías solventes. Una vez producido el incumplimiento, la velocidad de respuesta y la negociación extrajudicial pasan a ser decisivas para proteger el patrimonio sin destruir innecesariamente la relación comercial.
Minería, petróleo y gas, una nueva cadena de demanda
La expansión de Vaca Muerta y de los proyectos mineros está generando una demanda creciente de garantías que atraviesa a toda la cadena de valor. No se trata únicamente de grandes operadoras: constructoras, empresas de logística, transportistas, proveedores de bienes y servicios y pymes regionales empiezan a necesitar caución para acceder a contratos de mayor escala.
«En la obra pública las reglas venían más o menos dadas, mientras que, entre privados, en cambio, cada contrato es un mundo»
(Álvaro Damián Manzo, S&C Broker de Seguros)
Para las aseguradoras, el atractivo del segmento convive con una exigencia de escala. Los contratos pueden requerir límites elevados, capacidad de reaseguro y respuestas rápidas frente a cronogramas de obra muy ajustados. Por eso, crecer en estos sectores no depende únicamente de detectar demanda: también exige contar con capacidad disponible, equipos técnicos especializados y procesos internos capaces de acompañar operaciones complejas sin perder velocidad.
Manzo describió el fenómeno desde el día a día del broker: hay más movimiento en servicios petroleros, obras civiles, transporte y logística, mientras que el litio y el cobre impulsan oportunidades en el NOA y San Juan. Muchas pymes, señaló, se encuentran por primera vez frente a pedidos de garantías de montos superiores a los que venían manejando. Ahí el asesoramiento resulta clave para ordenar documentación, presentar correctamente a la empresa y estructurar contragarantías.
El crecimiento también tiene una dimensión geográfica. La actividad minera en el NOA y Cuyo y el desarrollo energético en Neuquén y otras provincias están acercando al seguro de caución a empresas regionales que antes tenían una relación mucho más limitada con el producto. Para esas pymes, cumplir a tiempo con una garantía puede ser la condición para entrar a la cadena de una gran operadora o acceder a un contrato de mayor escala.
Reynoso sostuvo que «las oportunidades no se concentran únicamente en las grandes operadoras, sino en toda la cadena de valor que se desarrolla alrededor de ellas». En esos contratos aparecen garantías de oferta, ejecución o cumplimiento, anticipos y suministros. Además, muchas de esas empresas requieren Responsabilidad Civil y otras coberturas, lo que permite abordar al cliente de manera integral.
Villar vinculó el crecimiento de minería y energía con una etapa de mayor inversión en infraestructura y con el RIGI. La demanda de obras civiles, redes de transporte y servicios logísticos también desafía a los proveedores locales, que compiten con bienes e insumos importados. Para anticiparse a ese escenario, El Norte Seguros duplicó su capacidad de suscripción.
Al mismo tiempo, el desarrollo de estas cadenas no está exento de tensiones. Villar advirtió que proveedores locales deben competir con importaciones de bienes de capital e insumos y que esa presión también se refleja en márgenes, necesidades de financiamiento y capacidad para asumir obligaciones. Para la aseguradora, acompañar el crecimiento exige combinar mayor capacidad de suscripción con un seguimiento cuidadoso de la solvencia de cada empresa.
Beliera también destacó perspectivas favorables: «Tanto en Minería como en Oil & Gas observamos un crecimiento sostenido de la demanda de garantías en los últimos años, con perspectivas favorables a corto y mediano plazo». El RIGI, agregó, puede multiplicar el volumen de contratos y subcontratos, extendiendo la demanda hacia proveedores y contratistas de distintos tamaños.
Desde RUS pusieron el foco en las obras previas a la explotación. «Hay un incremento en la demanda de pólizas destinadas a garantizar obras de infraestructura, indispensables para la exploración y el desarrollo de nuevos proyectos», señalaron. Esas operaciones incluyen movimiento de suelos, accesos, provisión de energía y campamentos, y obligan a adaptar esquemas contractuales de operadores internacionales a la normativa argentina.
«Los Productores Asesores de Seguros cumplimos un rol estratégico en la difusión y consolidación de la cultura de la caución dentro del ámbito privado»
(Facundo José Balangero, AOSS)
El fenómeno también puede traccionar otras ramas. Una empresa que ingresa como contratista de un proyecto minero o energético suele necesitar, además de caución, coberturas de Responsabilidad Civil, Accidentes Personales, equipos, transporte o seguros técnicos. Varias de las compañías consultadas ven allí una oportunidad para pasar de una respuesta puntual a una propuesta integral para toda la actividad del cliente.
Galletti identificó buenas perspectivas en minería, petróleo y energía por la cantidad de contratistas y pymes proveedoras que pueden requerir garantías. Balangero, por su parte, destacó el efecto multiplicador: las exigencias que reciben los contratistas principales suelen trasladarse a subcontratistas y proveedores, incorporando al mercado de caución empresas que hasta hace pocos años no utilizaban este instrumento.
Adaptar coberturas a contratos más complejos
Los entrevistados coinciden en que el desafío no pasa necesariamente por inventar nuevas categorías de producto. En muchos casos, la innovación consiste en adaptar las coberturas tradicionales de caución a contratos más complejos, exigencias operativas particulares y marcos regulatorios específicos.
Beliera destacó el trabajo sobre garantías vinculadas al cierre de minas, una cobertura presente en otros mercados pero todavía poco difundida en Argentina. El crecimiento de los proyectos de exploración y explotación hace prever una mayor relevancia de este riesgo. Aon también trabaja con un programa de caución para proveedores que busca agilizar y estandarizar la gestión de garantías dentro de grandes cadenas contractuales.
RUS complementa las coberturas tradicionales -mantenimiento de oferta, cumplimiento de contrato, anticipos y fondos de reparo- con Seguros Técnicos, Todo Riesgo Construcción y Montaje, Responsabilidad Civil y Accidentes Personales con cláusulas adaptadas a actividades de alta montaña y requerimientos específicos de las operadoras.
Las garantías más habituales siguen siendo mantenimiento de oferta, cumplimiento de contrato, anticipos financieros, acopio de materiales y sustitución de fondos de reparo. A ellas se suman obligaciones ambientales, regulatorias o aduaneras según la etapa del proyecto. La diferencia está en que, dentro de minería y petróleo, cada una puede venir acompañada de exigencias particulares de plazo, jurisdicción, penalidades o redacción contractual.
Balangero sostuvo: «Más que la creación de nuevos productos, la innovación está dada por la capacidad de adaptar las coberturas existentes a contratos cada vez más complejos». También destacó la digitalización, la simplificación documental y la rapidez de respuesta como diferenciales que ayudan al PAS a cumplir en tiempo y forma con sus clientes.
«El Productor Asesor de Seguros es, indiscutiblemente, nuestro socio estratégico fundamental y el primer eslabón en la cadena de asesoramiento hacia el tomador»
(Guadalupe Villar, El Norte Seguros)
Villar coincidió en que las garantías estructuralmente son similares a las de otros rubros, pero advirtió que la escala y la internacionalización de los contratos mineros y petroleros elevan la complejidad. El valor agregado, explicó, está en la ingeniería legal y técnica para armonizar cláusulas globales con la normativa local y los contratos de reaseguro.
El mercado también empieza a mirar riesgos asociados al ciclo completo de los proyectos. El cierre de minas es uno de los ejemplos mencionados por Beliera: una necesidad conocida en otras jurisdicciones y todavía incipiente en Argentina. A medida que los proyectos maduren, estas obligaciones pueden abrir un espacio adicional para soluciones de caución con estructuras especialmente diseñadas para el mercado local.
Galletti cerró con una síntesis: «Más que desarrollar productos exclusivos, buscamos adaptar las coberturas de Caución a las necesidades de cada operación».
Cultura de caución, con el PAS como puente entre empresas
El crecimiento entre privados abre otro desafío: instalar la caución como una herramienta habitual para empresas que todavía recurren primero a depósitos en efectivo, cheques, hipotecas o líneas bancarias. En ese proceso, el Productor Asesor aparece como la figura más cercana para explicar la alternativa y detectar oportunidades.
Villar definió con claridad el lugar del intermediario: «El Productor Asesor de Seguros es, indiscutiblemente, nuestro socio estratégico fundamental y el primer eslabón en la cadena de asesoramiento hacia el tomador». Para El Norte, la capacitación continua y el contacto directo con los suscriptores son claves para orientar a los clientes en un ramo de alta complejidad técnica y legal.
Reynoso coincidió en que los productores ocupan una posición privilegiada por su cercanía con empresas y economías regionales. «Caución puede ser una puerta de entrada para construir una relación más integral con pymes, contratistas y proveedores», sostuvo. Rivadavia busca brindarles herramientas para desarrollar esas oportunidades con una mirada integral.
Galletti resumió el desafío de instalar el producto fuera de su asociación histórica con la obra pública: «El productor tiene un papel fundamental para acercar la caución a empresas que todavía la relacionan principalmente con la obra pública». Su función es mostrar que también puede servir para contratos privados y competir con otras formas de garantía.
El equipo de RUS subrayó el beneficio financiero que puede aportar el producto y el papel del intermediario: «Los PAS tienen un rol clave en la difusión de la cultura de las garantías, especialmente ante las PyMES». La caución puede evitar que una empresa comprometa líneas de crédito que necesita para financiar su actividad y, frente a herramientas como cheques en garantía, hipotecas o descuentos de documentos, puede representar una alternativa de menor costo.
Para una pyme, preservar una línea bancaria puede resultar tan importante como obtener la garantía. Si la caución permite cumplir una obligación contractual sin consumir crédito que la empresa necesita para capital de trabajo, compra de insumos o expansión, el producto deja de verse solo como una exigencia del contrato y pasa a funcionar como una herramienta financiera indirecta.
Manzo ilustró la situación desde ambos lados del contrato. Muchas pymes piensan primero en el banco o en dejar dinero inmovilizado, mientras que grandes empresas todavía no piden caución a sus proveedores porque desconocen cómo funciona. «El productor termina funcionando como un puente entre ambos», resumió.
«Caución puede ser una puerta de entrada para construir una relación más integral con pymes, contratistas y proveedores»
(Roxana Reynoso, Rivadavia Seguros)
Balangero reforzó esa mirada: «Los Productores Asesores de Seguros cumplimos un rol estratégico en la difusión y consolidación de la cultura de la caución dentro del ámbito privado». A medida que el ramo crezca entre empresas, sostuvo, el PAS ganará relevancia como generador de negocio, difusor de conocimiento y promotor de una gestión más eficiente de las garantías.
El conocimiento del entramado productivo local también juega a favor del PAS. En sectores como energía, minería, construcción y logística, muchas oportunidades nacen antes de que exista un pedido formal de póliza: surgen cuando el Productor identifica que un cliente va a licitar, ingresar como proveedor o asumir nuevas obligaciones. Ese acompañamiento temprano es el que permite preparar documentación, capacidad y contragarantías antes de que la urgencia condicione la operación.
Para eso, la capacitación aparece como una condición recurrente en las respuestas. La caución exige comprender contratos, leer balances, interpretar garantías y conocer el funcionamiento de sectores productivos muy distintos. A medida que el ramo se aleja de formatos más repetitivos y se orienta a negocios privados y proyectos complejos, el valor del asesoramiento depende cada vez más de esa especialización.
Beliera cerró con una mirada sobre el momento en que ese asesoramiento genera más valor: «El rol de los brokers y productores es fundamental, no sólo en la obtención de las garantías sino, especialmente, en el asesoramiento previo a la firma de los contratos». Una intervención temprana permite adecuar obligaciones y coberturas antes de que el contrato genere dificultades para emitir.
El nuevo mapa del ramo combina así menos dependencia de la obra pública con una mayor participación de privados, energía y minería. El crecimiento potencial es importante, pero viene acompañado de contratos más sofisticados, necesidad de capacidad de reaseguro, análisis financiero y jurídico más profundo y una exigencia creciente de asesoramiento profesional.
En ese contexto, el desafío comercial y técnico converge en un mismo punto: conocer mejor al cliente y llegar antes. La caución gana valor cuando se incorpora desde el diseño del contrato y no cuando la garantía aparece como una urgencia de último momento. Para el mercado, esa es probablemente una de las claves de la etapa que viene: transformar un producto históricamente asociado a requisitos formales en una herramienta de gestión contractual y financiera más integrada al negocio de las empresas.