


La digitalización, la inteligencia artificial y los nuevos hábitos del cliente están redefiniendo el trabajo del Productor Asesor de Seguros. Referentes del Grupo Sancor Seguros, RUS y AOSS coinciden en que la tecnología puede simplificar procesos y ampliar el alcance, pero el diferencial sigue estando en el criterio profesional, la confianza y la capacidad de acompañar cuando más importa.
El cliente de hoy cotiza desde el celular, compara coberturas en redes y muchas veces llega con una decisión casi tomada. Sin embargo, cuando enfrenta un siniestro grave o una situación que compromete a su familia o su patrimonio, busca a una persona del otro lado. Esa tensión entre autonomía digital y necesidad de acompañamiento atraviesa el debate sobre el futuro del Productor Asesor de Seguros.
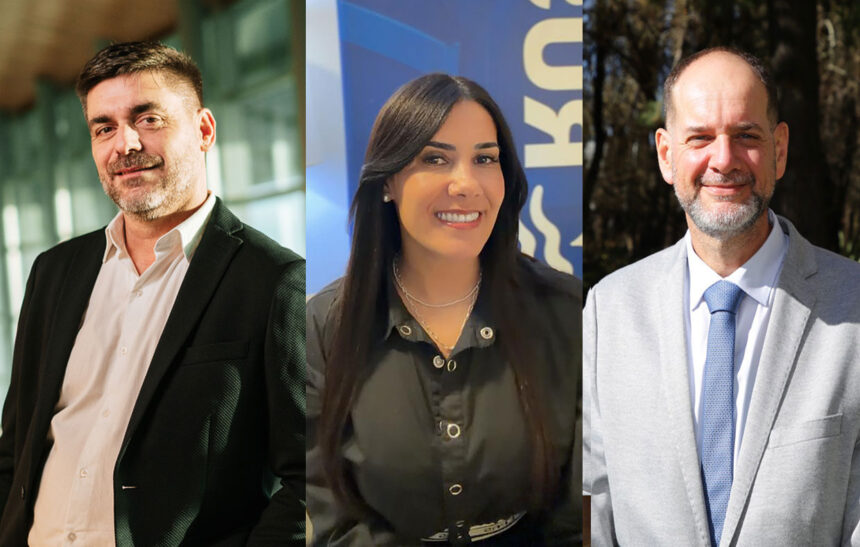
Marcelo Bértola, gerente de Tecnología del Grupo Sancor Seguros, parte de un cambio concreto en el comportamiento del cliente. “Si bien actualmente el cliente llega con muchos datos y opiniones, no siempre cuenta con información confiable o bien interpretada”, señala. Para el ejecutivo, la mayor complejidad de los riesgos obliga a un asesoramiento más integral y personalizado, y redefine el valor del PAS: ya no alcanza con ofrecer productos; debe interpretar, ordenar y traducir la información en soluciones concretas.
“La digitalización y la venta directa responden a la diversidad actual de clientes y, lejos de ser perjudiciales, son desafíos que potencian la actividad del PAS”
(Marcelo Bertola)
Desde Río Uruguay Seguros, Sabrina Cabrera, coordinadora Digital e integrante del Comité Ejecutivo, pone el foco en una experiencia de contratación que se parece cada vez más a la de otros sectores. “El asegurado de hoy compara, consulta y contrata con la misma lógica con la que compra en los grandes marketplaces: quiere inmediatez, transparencia, cotizar desde el celular a cualquier hora y resolver en pocos pasos”, explica.
Esa autonomía, aclara, no elimina la necesidad de acompañamiento. El cliente busca una experiencia simple y digital, pero también saber que detrás hay un profesional que entiende su situación y estará presente ante un siniestro. “La intermediación no es un eslabón que la tecnología elimina, sino el valor diferencial que la tecnología potencia”, sostiene Cabrera.
Marcelo Chialvo, secretario de la Comisión Directiva de AOSS, amplía la mirada hacia los cambios sociales. “Más que el asegurado, cambió la sociedad. Hoy hay más hogares unipersonales, familias ensambladas, gente que vive más años, nuevas formas de trabajo, y hasta las mascotas pasaron a ser parte de la familia”, describe. Su conclusión es directa: “Si cambia la forma de vivir, tiene que cambiar la forma de asegurar, y muchas veces seguimos ofreciendo seguros para una sociedad que ya no existe”.
“Si cambia la forma de vivir, tiene que cambiar la forma de asegurar, y muchas veces seguimos ofreciendo seguros para una sociedad que ya no existe”
(Marcelo Chialvo)
Para Chialvo, el mayor acceso a información genera otra paradoja: el cliente sabe más, pero también necesita ayuda para interpretar mejor. “La tecnología cambió la velocidad que exige, pero su necesidad de confiar sigue intacta”, afirma. Y cuando ocurre un hecho grave, agrega, el asegurado no busca un dato sino a alguien que esté presente.
Habilidades estratégicas en la era digital
En este escenario, la actualización deja de ser solo técnica. Cabrera identifica como un diferencial la capacidad de construir una identidad profesional online, producir contenido, comunicarse con claridad por WhatsApp y sostener una presencia consistente en los canales donde ya está el cliente. “Las habilidades comunicacionales en el entorno digital van a ser el gran diferencial competitivo”, afirma.
A esa capacidad le suma el uso de agentes de inteligencia artificial para atender consultas, ordenar la cartera, detectar vencimientos u oportunidades de venta cruzada y asistir al productor en tareas de gestión. “El PAS competitivo no es el que sabe programar, sino el que sabe comunicar en digital y delegar en la IA lo operativo para dedicarle más tiempo al asesoramiento”, resume Cabrera.
Bértola, en tanto, subraya la necesidad de combinar conocimiento profundo de los productos con comprensión normativa, capacidad analítica y adopción tecnológica. Para el ejecutivo, entender alcances, exclusiones, responsabilidades y derechos permite prevenir conflictos y aportar claridad, especialmente en un siniestro. Ese conocimiento, sostiene, sigue siendo uno de los principales diferenciales frente a otros canales de comercialización.
Chialvo vuelve a poner el acento en otro tipo de competencia. “Aunque suene contradictorio, la principal habilidad es humana. La tecnología se aprende o se contrata. Escuchar, interpretar y generar confianza cuesta mucho más”, sostiene. Eso no significa mirar lo digital desde afuera: considera que el productor debe entender redes, marca personal e inteligencia artificial, sin necesidad de convertirse en influencer.
El desafío, agrega, es también cambiar la conversación con el cliente: hablar de protección antes que de precio y de futuro antes que de pólizas. Para Chialvo, construir confianza empieza incluso antes de que exista una oportunidad comercial concreta.
Adaptarse para seguir creciendo
La capacidad de adaptación aparece como otro punto de coincidencia. Cabrera advierte que aferrarse a las mismas formas de trabajo, canales y coberturas tiene un costo cada vez mayor. “El PAS exitoso entiende que actualizarse no es un evento sino un hábito: prueba herramientas nuevas, revisa cómo se comunica, repiensa qué le ofrece a cada cliente y se anima a incorporar tecnología en su día a día”.
“La intermediación no es un eslabón que la tecnología elimina, sino el valor diferencial que la tecnología potencia”
(Sabrina Cabrera)
Chialvo coincide en que el mercado anterior no va a volver. A su juicio, el productor que crece entiende que administra una empresa de servicios profesionales: planifica, mide, segmenta, comunica, capacita a su equipo y busca oportunidades. También propone animarse a hacer preguntas incómodas sobre retiro, protección de ingresos o consecuencias económicas ante una muerte. “Son preguntas incómodas, pero marcan la diferencia entre vender una póliza y asesorar de verdad”, sostiene.
Para Bértola, la adaptación también es una condición para posicionarse como aliado estratégico del cliente. La flexibilidad operativa y la capacidad de brindar soluciones a medida ganan valor en un contexto donde los riesgos y las expectativas cambian de manera permanente.
La tecnología al servicio del PAS
CRM, firma electrónica, gestión documental, automatización e inteligencia artificial forman parte, para Chialvo, del kit básico de una oficina profesional. Aun así, plantea una advertencia: “La tecnología potencia una estrategia, pero no la reemplaza. Un CRM vale lo que vale la información que tiene cargada, y la IA, lo que valen las preguntas que le hacemos”.
La oportunidad central de la inteligencia artificial, agrega, está en liberar al PAS de tareas repetitivas. “Entonces la pregunta de fondo es qué va a hacer el productor con el tiempo que la IA le devuelve. Yo digo: usémoslo para conversar, para explicar y para que alguien que nunca pensó en su retiro empiece a pensarlo”.
Bértola señala que Sancor Seguros ya avanzó en capacitación específica para aplicar inteligencia artificial al negocio, con programas orientados al marketing y al management del Productor Asesor. El objetivo es que la tecnología se incorpore a la práctica cotidiana y no quede limitada a una discusión conceptual.
“En un entorno donde la tecnología simplifica el acceso al producto, el diferencial pasa a ser el criterio profesional. Y ahí el PAS tiene una gran oportunidad de posicionarse”
(Marcelo Bértola)
Cabrera destaca dos herramientas que considera complementarias: agentes de IA para atención, gestión y análisis de cartera, y plataformas de cotización y emisión que permitan al cliente autogestionarse desde el celular manteniendo al PAS dentro de la cadena. En RUS, explica, las herramientas digitales de venta están diseñadas para incluir al productor y la universidad corporativa acompaña ese proceso con capacitación.
La cuestión, entonces, no es elegir entre tecnología y cercanía. Bértola sostiene que la digitalización puede ampliar el alcance y liberar recursos para el análisis y el asesoramiento. “En un entorno donde la tecnología simplifica el acceso al producto, el diferencial pasa a ser el criterio profesional. Y ahí el PAS tiene una gran oportunidad de posicionarse”.
Chialvo lo sintetiza con una fórmula: “Digital para lo simple, humano para lo importante”. Cuanto más sofisticadas sean las herramientas, afirma, más relevante será reconocer cuándo dejar de usarlas y levantar el teléfono. Ante una pérdida familiar o patrimonial grave, “ese momento pide una persona del otro lado, y un chatbot queda chico”.
Oportunidades de crecimiento
En materia de negocios, Bértola observa un amplio margen de desarrollo en seguros de personas, particularmente Vida y Salud, y también en sectores estratégicos como energía y minería, donde crece la demanda de coberturas técnicas y a medida. La fidelización, señala, depende de acompañar al cliente con soluciones que le permitan sostener su cobertura y encontrar valor más allá de la póliza.
“Aunque suene contradictorio, la principal habilidad es humana. La tecnología se aprende o se contrata. Escuchar, interpretar y generar confianza cuesta mucho más”
(Marcelo Chialvo)
Cabrera propone salir de la comodidad del seguro obligatorio. Identifica necesidades todavía poco aseguradas en salud, mascotas, trabajo, hogar y distintas actividades cotidianas. “Ahí está el nuevo negocio y también la fidelización, porque un cliente que entiende que su productor lo cuida en más aspectos de su vida es un cliente que se queda”, afirma. Para detectarlas, destaca el aporte de la comunicación, la cultura aseguradora y las herramientas de IA aplicadas a la propia cartera.
Chialvo también ve oportunidades en productos que podrían recuperar terreno en un escenario de mayor estabilidad, como vida con ahorro, retiro y protección de ingresos. A eso suma riesgos vinculados con la longevidad, la ciberseguridad, la economía de plataformas y las mascotas, además del crecimiento de regiones impulsadas por energía, agro e infraestructura.
“El PAS competitivo no es el que sabe programar, sino el que sabe comunicar en digital y delegar en la IA lo operativo para dedicarle más tiempo al asesoramiento”
(Sabrina Cabrera)
En fidelización, su mirada vuelve al vínculo profesional: “A veces asesorar es vender menos pero mejor”. Y plantea otro camino para ganar escala sin resignar independencia: que los productores compartan tecnología, capacitación y datos a través de redes de colaboración. “Colaborar sin perder identidad: creo que ese es el modelo que viene”.